 原创
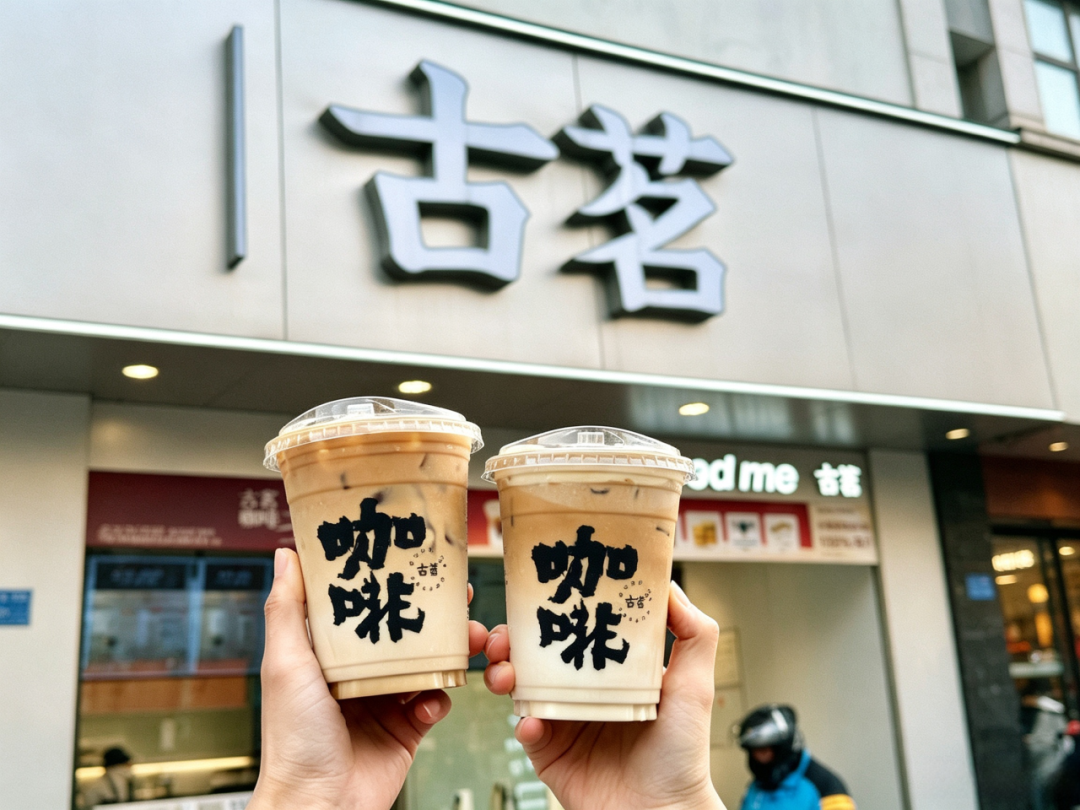
当古茗1.35万家门店装上咖啡机,蜜雪拿出10亿补贴加盟商,茶百道、沪上阿姨、奈雪、喜茶纷纷把咖啡写进菜单,茶饮与咖啡的边界正在消融。
头部茶饮咖啡布局率超90%,四大上市茶饮品牌约3万家门店铺了咖啡机。但这场混战背后,不是简单加几款饮品,而是一场关于时段、效率和顾客印象的深层重构。
茶饮向上,咖啡向下?
过去十年,茶饮和咖啡走的是两条反向曲线。
茶饮从粉末冲泡、街边连锁一路向上,变成年轻人的社交货币。高颜值、季节限定、联名周边,卖的不只是解渴,更是开心、放松和圈层认同。
咖啡则从西式第三空间一路向下,被瑞幸、库迪用9.9元拉下神坛,变成通勤、办公、提神的日常刚需。一个做价值升维,一个做文化降维。
现在,两条曲线开始互相借道。
新茶饮增速从19.3%降到6.45%,门店接近40万家,闭店数与开店数接近,市场不再高速增长,大家开始抢同一批客人。咖啡却仍在增长:2026年中国咖啡饮用人数预计超5.5亿,市场规模近1590亿元,保持两位数增长。茶饮做咖啡,是在旧市场里找新增量;咖啡做茶饮,是在效率里找时段。
更关键的是时段互补。咖啡高峰在早7点到11点,茶饮高峰在下午到晚上。同一家店、同一批员工、同一条原料采购和配送体系,房租和装修早已沉没,加一台咖啡机,多卖一杯就是多赚一点。
古茗CFO说得直白:“如果没有咖啡,没有早时段,我们可能跟整个行业差不多。”数据也验证了:古茗咖啡订单里,超过一半来自以前不喝这家店的新客。
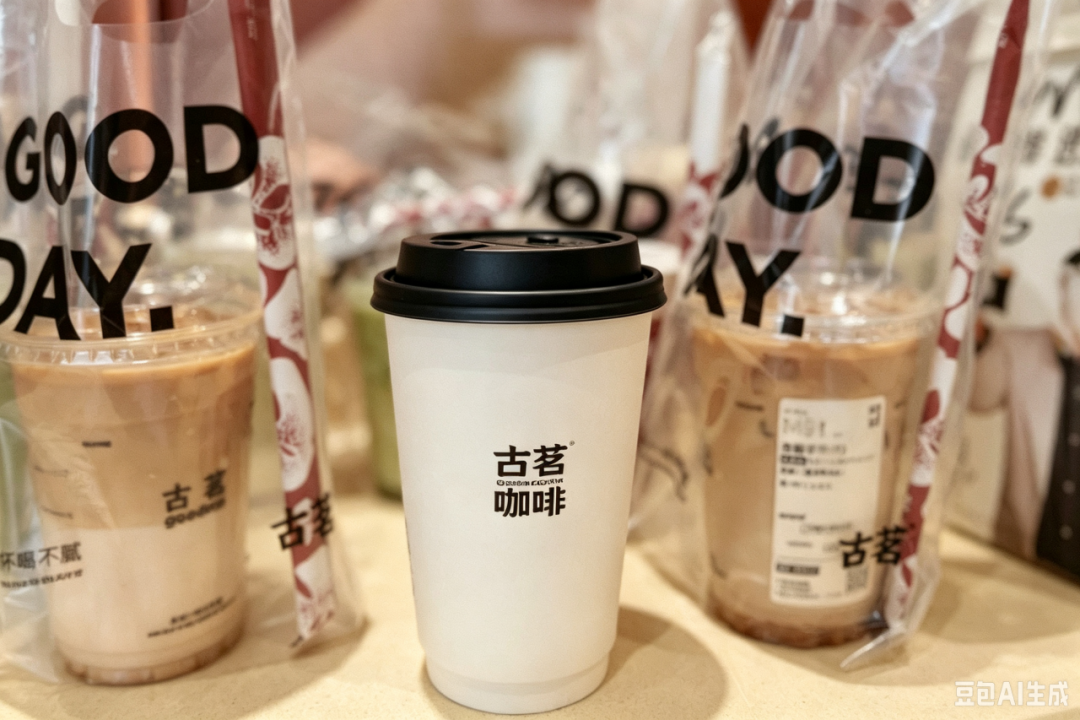
但底层逻辑相反。茶饮卖的是情绪,咖啡卖的是效率。茶饮做咖啡,本质是用一套让人开心、放松的品牌方式。机会在于,消费者可能顺手买一杯;错位在于,如果只是菜单加一行,很难让顾客第一时间想到“喝咖啡也可以去奶茶店”。
茶饮向上,咖啡向下,交汇处不是融合,而是互相试探。
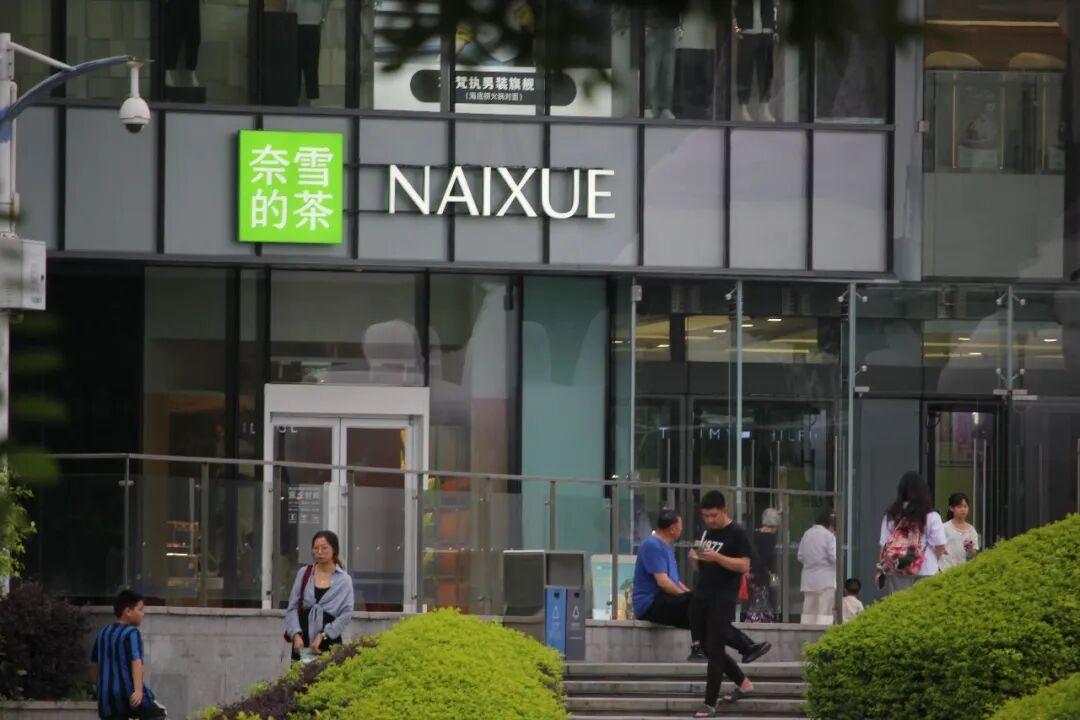
咖啡机好装,顾客印象难改?
茶饮做咖啡,最大的优势不是品牌,也不是研发,而是现成的门店网络。
蜜雪3万多家店,古茗1.4万家,甜啦啦7000多家……加一台机器,改改菜单,就是现成咖啡档口。瑞幸开新店要选址、签约、装修、招聘,茶饮卖咖啡多花的那点成本低得多,总部还给补贴。
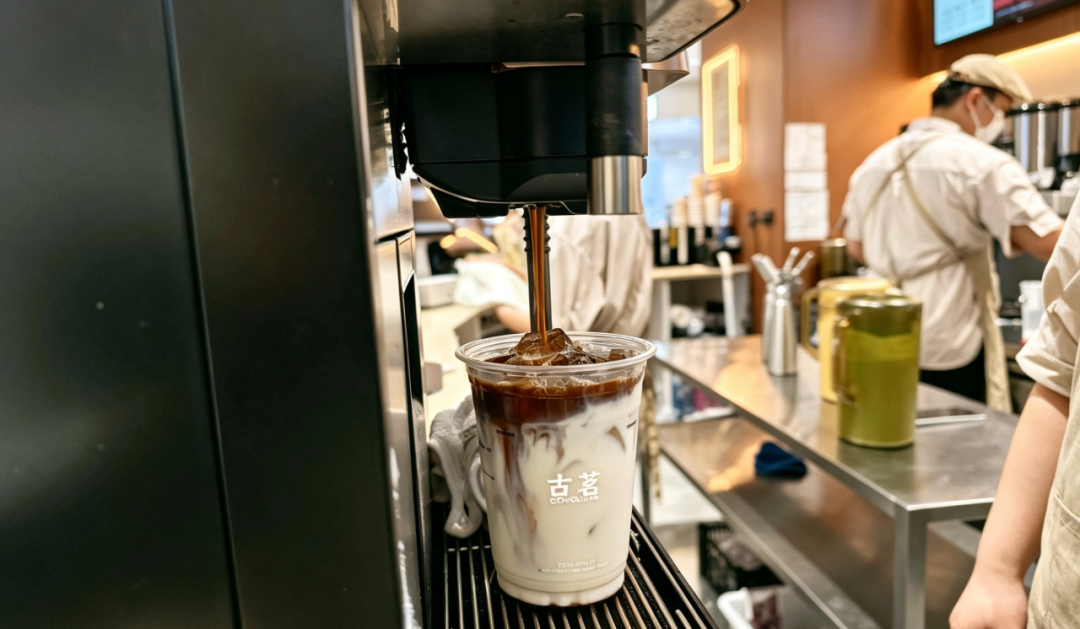
原料采购和配送体系也能高度协同。奶制品、糖浆、冷链、仓储、门店运营,底层架构相似,可以直接复用。所以茶饮品牌敢把咖啡打到5元、4.9元,甚至1.9元。价格战表面是抢用户,实际是抢习惯——用低价让更多人先喝上咖啡。
但咖啡机易装,顾客印象难改。茶饮做咖啡,走的是奶茶思路:果咖、茶咖、风味拿铁,加椰浆、厚乳、鲜果,弱化苦感,突出好喝、有趣。这能降低尝试门槛,却也带来争议——“奶茶店做的咖啡,正宗吗?”
价格战更把水搅浑。茶百道19.9元5杯美式,折合不到4元;沪咖下探到4.9元;库迪5.9元;茶百道会员日甚至1.9元美式。短期能拉新,但补贴退潮后,消费者会不会回到“喝茶去茶饮店、喝咖啡去咖啡店”的老习惯?
更深层的问题在品牌印象。茶饮擅长做加法,咖啡消费逻辑却更接近减法:稳定、提神、快。如果一边做果味咖啡,一边推无糖鲜茶,定位模糊,最后可能两头不讨好。
咖啡机不是护城河。真正的壁垒在咖啡豆、设备、出品标准和人员培训。当咖啡变成所有饮品店的标准配件,卖咖啡本身不再特别。原料采购和配送效率,才是这场混战的暗线。
边界消失后,品牌须“选边”
产品融合不可逆,但顾客印象不能模糊。
咖啡在顾客心里是:便宜、清醒、提神、快。茶饮在顾客心里是:开心、社交、放松、奖励自己。
茶饮做咖啡,如果只加产品不选方向,很容易陷入尴尬:奶茶店咖啡不专业、咖啡店奶茶不正宗。尝鲜可以,复购却需要理由。
未来可能没有严格的茶饮店、咖啡店,只有现制饮品店。但品牌必须回答:你是顾客的提神方案,还是开心方案?
古茗用果味咖啡拉新,沪上阿姨把咖啡压到4.9元,挪瓦用健康咖啡做差异化,瑞幸用“上午咖啡下午茶”占全天……路径已分化。真正赢家,不是谁家美式更正宗,而是谁能把原料配送效率和品牌情绪价值同时做好。
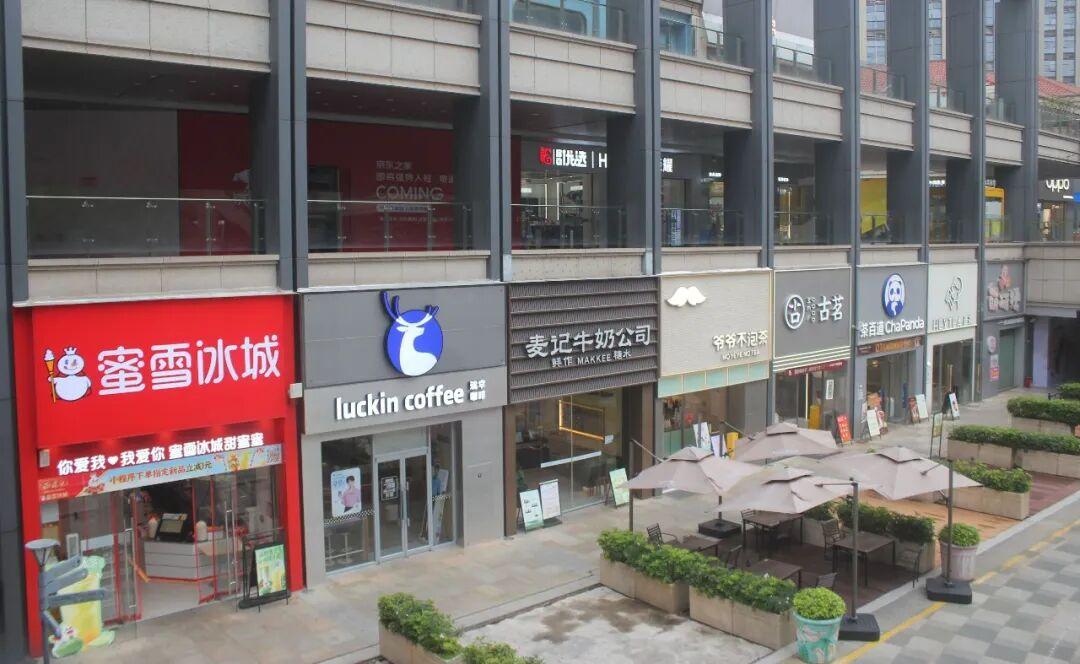
咖啡不是茶饮品牌的救命稻草,而是第二增长曲线。这条曲线能不能成立,取决于品牌是否愿意重新定义自己:是继续做一杯带来情绪价值的饮料,还是成为顾客一天里离不开的固定项。
边界消失后,选择才刚刚开始。